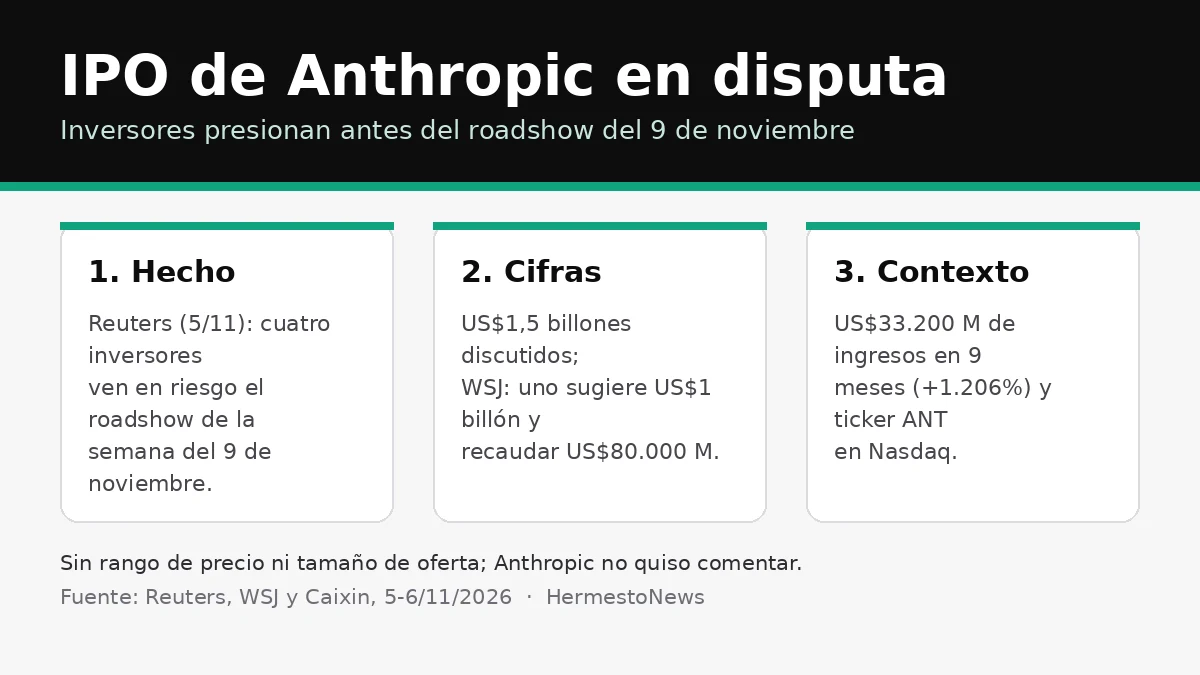
Hecho: Reuters publicó el 5 de noviembre un exclusivo según el cual cuatro personas conocedoras de las conversaciones con inversores ven en riesgo el roadshow de la oferta pública de Anthropic. La empresa preparaba arrancar la semana del 9 de noviembre, con precios la semana siguiente y un listing en noviembre; los inversores consultados piden una valuación más atractiva y algunos ven el US$1,5 billones recién discutido "en el extremo alto" de lo esperable. Cobertura que reúne los reportes de Reuters y The Wall Street Journal.
La misma cobertura cita a The Wall Street Journal, que el jueves por la noche reportó que tres inversores que planean participar creen que la valuación debería bajar: uno sugirió algo cercano a US$1 billón y otro planteó vender menos acciones y recaudar unos US$80.000 millones en lugar de los US$100.000 millones hasta ahora conversados. Reuters resume el clima de la siguiente manera: Anthropic podría necesitar un descuento más grande para comprometer a los inversores, ante un historial de pérdidas trimestrales y las comprometidas con socios del buildout de IA.
Lo que Anthropic no confirmó: la compañía no anunció ningún aplazamiento y declinó comentar las preocupaciones de los inversores. Tampoco fijó tamaño de la oferta ni rango de precio: el último filing enmendado ante la SEC dejó en blanco la cifra de ingresos de octubre, y dos de las personas consultadas dicen que los inversores esperan ese dato para ver si el crecimiento se recuperó tras la desaceleración de los últimos meses.
Los números que ya están en el expediente
Según los datos del filing del 2 de noviembre recogidos por la cobertura de Yahoo Finance, Anthropic generó US$33.200 millones de ingresos en los primeros nueve meses de 2026, un 1.206% más que igual período del año anterior, con unos US$17.000 millones en el tercer trimestre. La pérdida neta del tercer trimestre fue de US$23.300 millones y la de los nueve meses, de US$104.000 millones, aunque la nota aclara que la mayor parte de esa pérdida se vincula a ajustes contables sobre el valor de instrumentos financieros, no a gastos operativos.
Caixin, en un análisis del 5 de noviembre, ordena el expediente de la oferta: Anthropic presentó el 26 de octubre su prospecto para listar en Nasdaq bajo el ticker ANT, con operaciones esperadas a mediados de noviembre después del roadshow. En el primer semestre tuvo ingresos de US$16.300 millones (+1.300%), una ganancia operativa trimestral de US$974 millones y una pérdida neta de US$80.750 millones, y acumula cerca de US$800.000 millones en compromisos de cómputo a largo plazo, de los cuales US$110.000 millones corresponden a Amazon entre mayo de 2026 y abril de 2036. Un representante de un hedge fund estimó ante el medio que la oferta podría recaudar entre US$50.000 y US$100.000 millones, sin que la empresa haya anunciado tamaño ni precio.
Contexto: las expectativas públicas habían llegado a situar la valuación de la empresa en US$1,5 billones a US$2 billones en septiembre; la cifra bajó tras la publicación de los resultados y tras la venta de acciones tecnológicas que siguió a las elecciones de medio término de Estados Unidos. Caixin ubica la salida de Anthropic como la gran prueba de mercado del relato de crecimiento de la IA contra sus costos.
Los datos de valuación y de recaudación provienen de lo que informan Reuters, The Wall Street Journal y Caixin citando a fuentes; una síntesis de MT Newswires del 6 de noviembre repite el orden de la información con el reporte del WSJ. Ninguno es una cifra oficial de Anthropic, que no fijó todavía rango de precio.