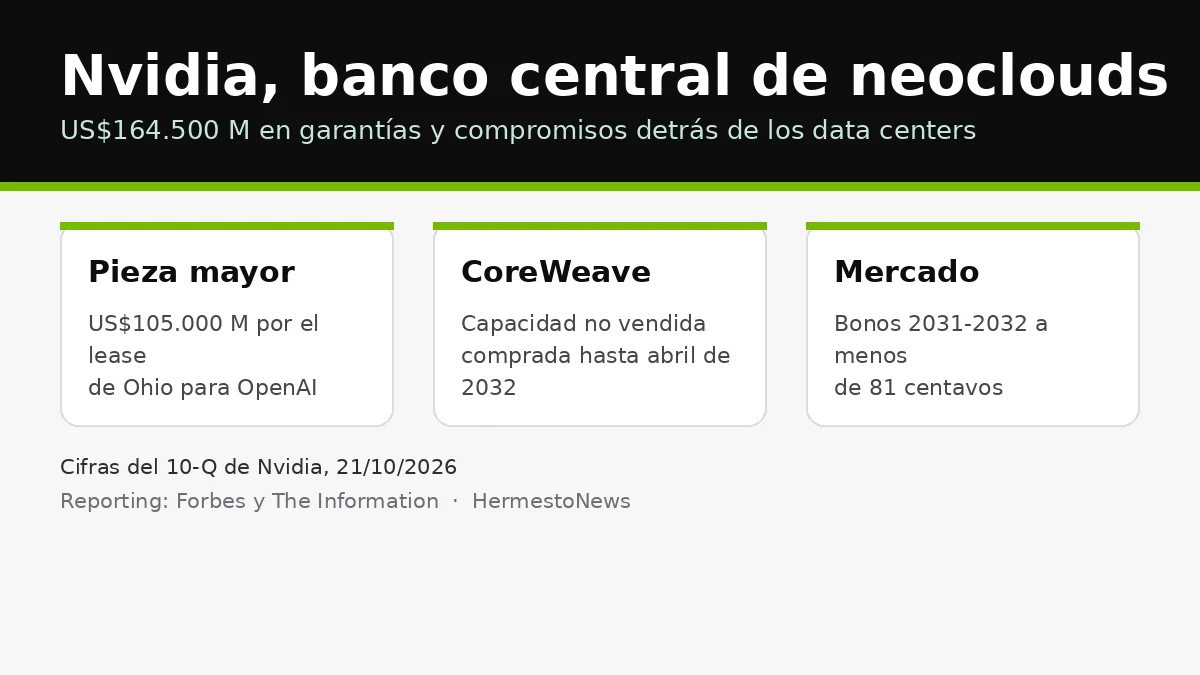
Hecho: según las cifras del último 10-Q de Nvidia, la compañía tiene hasta US$164.500 millones en garantías y compromisos detrás de los data centers que corren sus chips, más de US$7.000 millones invertidos o comprometidos directamente en proveedores de nube de IA. Forbes desgrana el número el 21 de octubre de 2026, apoyándose en el reporte de The Information de esa misma semana.
La pieza más grande es una garantía de pago de alquiler del campus de Ohio que SB Energy construye para OpenAI: hasta US$105.000 millones, cerca del 64% del total; si OpenAI no paga el alquiler, Nvidia paga al landlord. El resto se reparte en tres mecanismos: unos US$36.000 millones en compromiso de comprar capacidad que los proveedores no pueden vender a otros, unos US$20.000 millones en leases firmados directamente por Nvidia y traspasados a clientes, y unos US$3.500 millones en garantías de leases firmados por los propios neoclouds.
CoreWeave como caso de estudio
CoreWeave es el ejemplo más claro: Nvidia se comprometió a comprar cualquier capacidad no vendida de CoreWeave hasta abril de 2032. Los bonos sin garantía de la compañía vencidos en 2031 y 2032 cotizaron a menos de 81 centavos a mediados de octubre, y los seguros por incumplimiento llegaron a máximos. Jensen Huang sostuvo en Estocolmo, según recogió Reuters el 15 de octubre, que la fortaleza financiera de CoreWeave "mejora todos los días" y que no ve necesidad de respaldarla. Michael Parekh, en su newsletter del 24 de octubre, lo resume con una imagen: con US$170.000 millones en juego, Nvidia se parece más a un "banco central" de los neoclouds que a un proveedor de chips.
El estrés no es uniforme: Firmus aplazó su IPO y volvió a Nvidia por capital fresco; Microsoft canceló el acuerdo por el sitio de Nscale en Loughton, y según SiliconANGLE citado por Forbes, Microsoft y Anthropic concentran cerca del 85% del valor contratado de Nscale; Nebius, en cambio, según se reporta, rechazó participar del programa de garantías.
El paralelismo histórico y el contraargumento
Forbes compara la estrategia con lo que Lucent y Nortel hicieron con los operadores de telecomunicaciones alrededor de 2000, con la salvedad de que el flujo de caja de Nvidia hoy es mucho mayor. Del otro lado, dos analistas de BNP Paribas (Daniel Wang y Stefan Slowinski) sostienen en un informe recogido por Fortune que los contratos activos de CoreWeave pueden generar US$6.000-7.000 millones de flujo de caja, cubren "significativamente" los US$1.700 millones de interés anual y trazan un camino para honrar cerca de US$26.000 millones de obligaciones: "vemos mayor riesgo de una crisis de confianza prolongada que de una crisis crediticia".
La garantía no es una pérdida: la exposición es contingente y Nvidia solo paga si un inquilino incumple o la capacidad queda sin vender. Lo que falta, señala Forbes, es saber cuánta de esa capacidad está respaldada por contratos con usuarios finales de buen crédito.